Domain schokoladenfreunde.de kaufen?
Wir ziehen mit dem Projekt
schokoladenfreunde.de um.
Sind Sie am Kauf der Domain
schokoladenfreunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schokoladenfreunde.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Wiener Verführung - Melange BohneDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kinetic Sand Eiscreme-LeckereienBringt das Eisdielen-Erlebnis nach Hause! Kinder können mit 6 thematischen Werkzeugen ihr eigenes Eis kreieren, Formen gestalten und dekorieren. Mischen Sie rosa, braunen und weißen Kinetic Sand für neue Farben und Kreationen. Highlights: 6 Eistools enthalten Rosa, brauner und weißer Kinetic Sand mischbar Fördert Kreativität, Vorstellungskraft und Feinmotorik Aus natürlichem Kinetic Sand, haftet nur an sich selbst Sauberes, sensorisches Spiel für endlosen Spaß Inhalt: Rosa, brauner und weißer Kinetic Sand 6 Werkzeuge und Zubehör Alter: ab 5 Jahren20,98 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
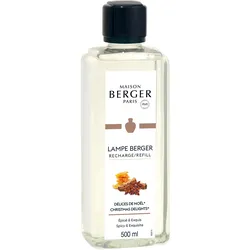
Weihnachtliche Köstlichkeiten Nachfüller 500mlNachfüller für die katalytischen Duftlampen von Maison Berger. Weihnachtliche Köstlichkeiten – Würzig, süß und herrlich festlich Weihnachtliche Köstlichkeiten von Maison Berger erfüllt Dein Zuhause mit den vertrauten Aromen der Weihnachtszeit. Kandierte Zitrusfrüchte, Anis und fruchtiger Apfel eröffnen den Duft mit einer lebendigen Süße und erinnern an einen festlich gedeckten Tisch voller winterlicher Leckereien. Im Herzen verbinden sich saftige Feige, warmer Zimt und feine Mandel zu einer köstlich-würzigen Komposition. Patchouli, cremige Vanille und eine charakteristische Lakritznote verleihen der Basis Tiefe und eine angenehm warme Süße. Ein einladender Duft für gemütliche Adventsabende und besondere Weihnachtsmomente. Diese Duftkomponenten verwöhnen Dich: Kopfnote: Kandierte Zitrusfrüchte, Anis, Apfel Herznote: Feige, Zimt, Mandel Basisnote: Patchouli, Vanille, Lakritz Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen.Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoir für angenehme, saubere Raumluft.18,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange BohneDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Kinetic Sand Eiscreme-LeckereienBringt das Eisdielen-Erlebnis nach Hause! Kinder können mit 6 thematischen Werkzeugen ihr eigenes Eis kreieren, Formen gestalten und dekorieren. Mischen Sie rosa, braunen und weißen Kinetic Sand für neue Farben und Kreationen. Highlights: 6 Eistools enthalten Rosa, brauner und weißer Kinetic Sand mischbar Fördert Kreativität, Vorstellungskraft und Feinmotorik Aus natürlichem Kinetic Sand, haftet nur an sich selbst Sauberes, sensorisches Spiel für endlosen Spaß Inhalt: Rosa, brauner und weißer Kinetic Sand 6 Werkzeuge und Zubehör Alter: ab 5 Jahren20,98 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Walker, Martin: DelikatessenDelikatessen , Der vierte Fall für Bruno, Chef de police , Direktstarter (DOL) > Motorstarter , Erscheinungsjahr: 201205, Produktform: Audio-CD, Titel der Reihe: Bruno, Chef de police#4#, Autoren: Walker, Martin, Vorleser: Steck, Johannes, Keyword: Bruno; Chef de police; Frankreich; Périgord, Fachschema: Englische Belletristik / Kriminalroman~Hörbuch / Kriminalroman, Fachkategorie: Kriminalromane und Mystery, Warengruppe: AUDIO/Belletristik/Kriminalromane, Fachkategorie: Thriller / Spannung, Sekunden: 582, Text Sprache: ger, Originalsprache: eng, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Diogenes Verlag AG, Verlag: Diogenes Verlag AG, Verlag: Diogenes, Länge: 134, Breite: 131, Höhe: 32, Gewicht: 242, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 105642323,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.